
Seseorang sering kali merasa berat saat pertama kali membangun kebiasaan finansial yang sehat dan mengelola penghasilan pribadi secara mandiri. Banyak orang mengeluhkan saldo rekening yang selalu menipis tanpa jejak jelas setiap mendekati akhir bulan. Oleh karena itu, memahami panduan cara menabung yang tepat menjadi fondasi utama demi menjaga stabilitas masa depan Anda.
Menyisihkan uang sebenarnya bukan perkara besaran gaji semata, melainkan disiplin dalam menerapkan metode alokasi pendapatan. Melalui pemahaman yang benar mengenai pengelolaan anggaran, siapa pun dapat mengumpulkan dana cadangan secara teratur tanpa harus mengorbankan seluruh kenyamanan hidup sehari-hari.
Mengenal Hambatan Psikologis dalam Mengelola Keuangan
 Langkah awal memperbaiki kondisi finansial adalah mengenali pemicu kebiasaan konsumtif yang kerap muncul tanpa Anda sadari. Rasa ingin menghadiahi diri sendiri secara berlebihan setelah bekerja keras sering kali mengacaukan rencana anggaran yang telah Anda rancang. Paparan gaya hidup di media sosial biasanya memicu perilaku ini dan mendorong Anda berbelanja secara impulsif.
Sementara itu, menunda pembentukan simpanan dengan alasan penghasilan masih kecil merupakan jebakan psikologis yang sangat umum. Jika Anda tidak membiasakan diri menyisihkan sebagian kecil uang saat ini, nominal yang lebih besar nantinya juga akan habis begitu saja. Menumbuhkan kesadaran diri terhadap kebutuhan riil membantu Anda menahan godaan belanja yang tidak esensial.
Metode Alokasi Anggaran Praktis untuk Memulai dari Nol
Penerapan sistem pos anggaran memberikan arah yang jelas bagi setiap rupiah yang Anda hasilkan. Salah satu formula yang sangat populer dan terbukti membantu pemula adalah rumus pembagian proporsional 50/30/20. Menurut data survei literasi keuangan nasional, metode ini menjadi salah satu strategi yang paling efektif dalam meningkatkan rasio tabungan masyarakat.
Skema ini membagi lima puluh persen pemasukan untuk membiayai kebutuhan pokok harian seperti sewa tempat tinggal, tagihan listrik, serta belanja dapur. Selanjutnya, alokasikan tiga puluh persen untuk pos hiburan atau keinginan pribadi secara wajar agar pikiran tetap segar. Terakhir, pisahkan dua puluh persen sisanya secara disiplin langsung menuju pos simpanan atau dana darurat.
|
Kategori Anggaran |
Persentase |
Contoh Pengalokasian |
|---|---|---|
|
Kebutuhan Pokok |
50% |
Sewa hunian, tagihan listrik/air, belanja bahan makanan |
|
Keinginan & Hiburan |
30% |
Rekreasi, langganan media, hobi, belanja non-esensial |
|
Tabungan & Investasi |
20% |
Dana darurat, deposito, reksadana, tabungan pensiun |
Sebagai informasi, Anda dapat menyesuaikan nominal persentase tersebut secara fleksibel jika memiliki penghasilan tidak tetap. Yang terpenting, prioritaskan pemenuhan kebutuhan primer dan simpanan sebelum membelanjakan uang untuk pos kesenangan sesaat.
Strategi Memisahkan Rekening Bank dan Instrumen Simpanan
Mencampur uang operasional harian dengan uang simpanan dalam satu tempat adalah penyebab paling sering kegagalan menabung. Saldo yang terlihat menumpuk di satu tempat memberikan ilusi seolah dana belanja masih berlimpah.
Rekening Khusus Tanpa Fasilitas Kartu Debit
Para ahli sangat menyarankan langkah konkret untuk membuka rekening bank terpisah yang tidak terhubung dengan kartu debit maupun aplikasi transaksi harian. Hal ini menciptakan benteng pengaman psikologis karena Anda membutuhkan usaha ekstra setiap kali hendak menarik saldo tersebut. Di samping itu, fitur transfer otomatis dari bank saat tanggal gajian tiba dapat membantu proses penyisihan uang berjalan tanpa hambatan.
Celengan Tradisional untuk Nominal Receh
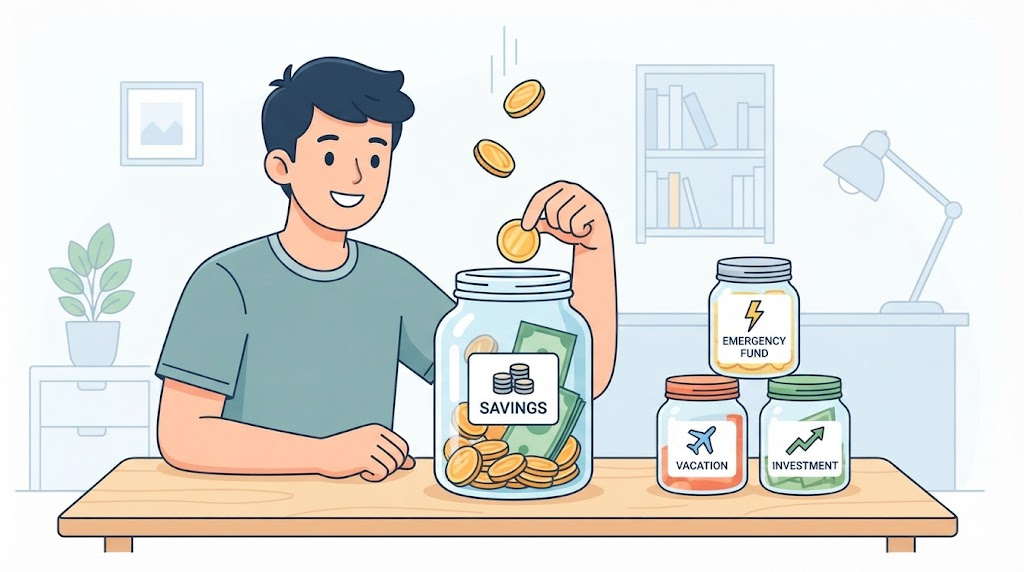
Memanfaatkan celengan di rumah tetap menjadi sarana yang sangat efektif bagi pemula yang ingin melatih konsistensi dari langkah kecil. Anda bisa mengumpulkan sisa uang kembalian belanja tunai atau menetapkan pecahan tertentu, misalnya uang kertas dua puluh ribu rupiah, untuk langsung dimasukkan ke dalam wadah tertutup. Menariknya, metode visual semacam ini memberikan kepuasan tersendiri saat melihat simpanan terkumpul semakin padat dari hari ke hari.
Langkah Bertahap Menerapkan Cara Menabung Konsisten
Konsistensi selalu mengalahkan nominal yang besar namun hanya bertahan dalam satu atau dua bulan pertama. Menerapkan cara menabung konsisten membutuhkan kedisiplinan dan evaluasi berkala terhadap pola pengeluaran bulanan Anda. Memulai dengan target yang terlalu muluk justru rentan memicu rasa putus asa ketika terjadi pengeluaran mendadak yang tidak terhindarkan.
Pertama, buatlah target pencapaian jangka pendek yang masuk akal dan mudah Anda ukur, misalnya mengumpulkan satu juta rupiah pertama sebagai dana siaga. Target kecil yang berhasil Anda raih akan memberikan dorongan motivasi alami untuk terus melangkah ke tahap selanjutnya.
Kedua, lakukan pencatatan arus kas keluar masuk secara berkala melalui buku catatan kecil atau aplikasi pengatur bujet. Mengetahui ke mana uang mengalir memberikan gambaran jelas mengenai pos pengeluaran mana yang bisa dipangkas.
Ketiga, pangkas pengeluaran berulang yang jarang dimanfaatkan, seperti langganan aplikasi streaming ganda atau kebiasaan jajan minuman manis harian. Mengganti kebiasaan membeli kopi kekinian dengan menyeduh sendiri di rumah dapat menghemat ratusan ribu rupiah dalam sebulan.
Trik Menjalankan Cara Menabung dengan Cepat untuk Dana Darurat
Ketika memiliki tujuan mendesak seperti membentuk dana darurat, Anda memerlukan penyesuaian gaya hidup sementara yang lebih ketat. Mengetahui cara menabung dengan cepat akan sangat membantu agar Anda segera memenuhi dana darurat ideal sebesar tiga hingga enam kali operasional bulanan demi mengantisipasi risiko tak terduga.
Terapkan aturan jeda dua puluh empat jam sebelum memutuskan membeli barang non-esensial yang harganya di atas anggaran belanja harian. Jeda waktu ini memberi kesempatan bagi logika untuk menilai apakah barang tersebut benar-benar dibutuhkan atau sekadar keinginan sesaat.
Selain membatasi belanja, mencari peluang penghasilan tambahan melalui proyek sampingan atau menjual barang bekas layak pakai juga mempercepat terkumpulnya pundi simpanan. Semua pendapatan ekstra tersebut sebaiknya dialihkan seluruhnya ke pos tabungan agar target finansial tercapai lebih dini.
Memulai Langkah Nyata Mengamankan Masa Depan
Menguasai cara menabung merupakan perjalanan pembentukan kebiasaan hidup yang membutuhkan kesabaran serta komitmen penuh dari dalam diri. Anda tidak perlu menunggu nominal penghasilan melonjak tinggi hanya untuk mulai menyisihkan lembaran rupiah pertama ke dalam rekening simpanan. Mulailah dari langkah paling sederhana hari ini, rapikan pos pengeluaran bulanan Anda, dan rasakan ketenangan hidup dengan kondisi keuangan pribadi yang jauh lebih sehat serta terencana!
Pertanyaan Umum Seputar Tips Finansial
Berapa persentase ideal yang harus saya sisihkan setiap kali menerima gaji?
Para ahli umumnya menganjurkan besaran minimal sepuluh hingga dua puluh persen dari total pemasukan bersih bulanan. Namun bila kondisi anggaran sedang ketat, menyisihkan lima persen secara disiplin jauh lebih berharga daripada tidak menyisihkan uang sama sekali.
Bagaimana trik menyisihkan uang bagi pekerja dengan penghasilan harian atau tidak menentu?
Tentukan nominal simpanan berbasis nominal tetap harian terkecil yang sanggup disisihkan, bukan berdasarkan persentase. Masukkan uang tersebut ke dalam wadah khusus setiap sore hari sebelum Anda mulai membelanjakan sisa keuntungan harian untuk kebutuhan rumah tangga.
Apakah celengan manual masih relevan digunakan di tengah pesatnya transaksi digital?
Metode konvensional ini tetap sangat berguna sebagai sarana edukasi disiplin diri, terutama untuk menyerap sisa uang kembalian tunai pecahan kecil. Kendati demikian, simpanan dalam jumlah besar sebaiknya segera dipindahkan ke lembaga perbankan resmi agar lebih aman dari risiko kehilangan fisik.
Apa yang harus didahulukan antara melunasi hutang konsumtif atau menabung?
Prioritaskan pelunasan utang konsumtif berbunga tinggi terlebih dahulu sembari tetap menyisihkan sedikit dana darurat minimal satu bulan biaya hidup. Langkah ini penting guna mencegah Anda berutang kembali saat menghadapi situasi genting di tengah proses pelunasan kewajiban.
Bagaimana cara menahan godaan belanja diskon saat melihat promo online?
Hapus data kartu perbankan dari aplikasi lokapasar untuk memperlambat proses pembayaran impulsif. Terapkan daftar belanja belanjaan terencana dan jangan pernah membuka aplikasi belanja daring hanya untuk mengisi waktu luang saat sedang bosan.
Berapa rata-rata tingkat tabungan ideal berdasarkan data Survei Finansial?
Berdasarkan data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) oleh OJK dan BPS, indeks literasi keuangan masyarakat Indonesia telah mencapai sekitar 65,43% pada tahun 2024. Meskipun indeks inklusi telah melampaui 75%, tantangan terbesar bagi pemula adalah mempertahankan rasio simpanan (saving rate) bulanan secara konstan. Para ahli perencana keuangan merekomendasikan pengalokasian minimal 10% hingga 20% dari total pendapatan bersih sebagai ambang batas aman untuk menjaga ketahanan finansial jangka panjang.
