
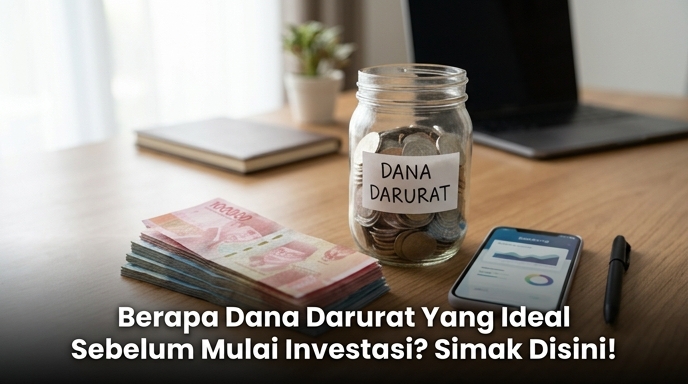
Banyak orang sering kali bingung menentukan dana darurat berapa yang sebenarnya harus mereka kumpulkan agar hidup terasa lebih tenang. Mengatur keuangan pribadi tanpa persiapan proteksi ibarat berlayar di tengah lautan tanpa membawa pelampung penyelamat. Oleh karena itu, Anda harus mengantisipasi ketidakpastian hidup seperti pemutusan hubungan kerja, penurunan omzet usaha, krisis medis mendadak, atau kerusakan kendaraan yang dapat terjadi sewaktu-waktu.
Keberadaan simpanan darurat berfungsi menjaga kestabilan finansial harian saat krisis melanda. Dengan memiliki simpanan ini, Anda tidak perlu meminjam uang secara tergesa-gesa atau terjerat utang berbunga tinggi ketika situasi mendesak datang. Selain itu, pemahaman mengenai jumlah ideal dana darurat menjadi pondasi krusial sebelum Anda mulai melangkah menuju instrumen investasi yang berisiko lebih tinggi.
Memahami Fungsi Nyata Tabungan Darurat
Bantalan finansial atau emergency fund merupakan dana tunai yang Anda sisihkan khusus untuk menghadapi peristiwa tak terduga dalam kehidupan sehari-hari. Oleh sebab itu, Anda tidak boleh mencampur dana tersebut dengan tabungan liburan, dana pembelian gawai, atau modal investasi masa depan. Prinsip utamanya berfokus pada fungsi ketahanan modal, bukan mencari imbal hasil keuntungan yang tinggi.
Kebutuhan darurat menuntut ketersediaan uang yang bisa Anda cairkan kapan saja tanpa kehilangan nilai pokok. Selanjutnya, seseorang yang memiliki cadangan kas memadai akan merasa jauh lebih percaya diri dalam mengambil keputusan karier maupun bisnis. Hasilnya, stabilitas emosional pun senantiasa terjaga karena Anda tetap mampu memenuhi seluruh kebutuhan pokok walau penghasilan utama mendadak terhenti untuk sementara waktu.
Standar Baku Jumlah Ideal Dana Darurat Berdasarkan Profil
Lantas, kebutuhan dana darurat berapa yang pas untuk setiap orang? Kebutuhan cadangan kas tentu berbeda-beda karena sangat bergantung pada status pernikahan, gaya hidup, serta tanggungan keluarga yang Anda miliki.
Kebutuhan Individu Lajang
Bagi pekerja yang masih berstatus lajang dan belum memiliki tanggungan, perencana keuangan menyarankan angka minimal berkisar antara tiga hingga enam kali pengeluaran bulanan. Sebagai contoh, jika pengeluaran rutin Anda mencapai empat juta rupiah setiap bulan, maka Anda perlu mengumpulkan target cadangan kas sebesar dua belas hingga dua puluh empat juta rupiah. Jumlah tersebut sudah cukup longgar untuk menyokong biaya hidup sembari Anda mencari pekerjaan baru.
Pasangan Menikah Tanpa Anak
Sementara itu, keluarga muda yang belum memiliki anak biasanya memerlukan cadangan kas yang lebih tebal, yakni minimal enam kali pengeluaran bulanan. Hal ini disebabkan karena beban finansial rumah tangga pasti meningkat, mulai dari tagihan listrik, cicilan rumah, hingga kebutuhan belanja dapur bersama. Dengan demikian, angka enam bulan memberikan proteksi ganda apabila salah satu pasangan mengalami kendala dalam pekerjaan.
Keluarga dengan Tanggungan Anak
Di sisi lain, keluarga yang telah memiliki anak atau menanggung orang tua membutuhkan simpanan darurat sebesar sembilan hingga dua belas kali pengeluaran bulanan. Sebab, anak kecil memiliki risiko kesehatan yang lebih rentan dan memerlukan biaya ekstra untuk kebutuhan sekolah maupun perawatan harian. Oleh karena itu, patokan dana darurat berapa yang ideal bagi kepala keluarga dengan dua anak tentu menyentuh angka maksimal agar stabilitas domestik tidak goyah.
Pekerja Lepas dan Pengusaha
Selain pekerja kantoran, pekerja lepas serta wirausahawan memiliki fluktuasi arus kas yang sangat dinamis setiap bulannya. Pendapatan yang tidak pasti menuntut Anda menyediakan cadangan kas minimal dua belas bulan biaya operasional hidup. Akibatnya, memiliki cadangan kas setahun penuh akan memastikan dapur tetap mengepul ketika proyek sepi atau pembayaran tagihan klien mengalami keterlambatan.
Langkah Praktis Cara Menghitung Dana Darurat
Untuk memulainya, Anda harus memahami bahwa menentukan nominal dana darurat berapa yang harus Anda simpan tidak boleh mengacu pada total pendapatan kotor, melainkan berbasis pengeluaran pokok bulanan yang sebenarnya.
Menghitung Pengeluaran Pokok Bulanan
Langkah pertama, mulailah dengan mencatat seluruh biaya bertahan hidup yang bersifat mutlak selama tiga puluh hari. Biaya ini mencakup kebutuhan pangan, sewa tempat tinggal, tagihan listrik dan air, pulsa internet, transportasi harian, serta premi asuransi dasar. Sebaliknya, Anda sebaiknya mengeliminasi pengeluaran rekreasional seperti belanja baju, nongkrong di kafe, dan langganan hiburan streaming dari perhitungan dasar ini.
Mengalikan dengan Target Kelipatan Waktu
Langkah berikutnya, setelah Anda mendapatkan angka kebutuhan riil, kalikan nominal tersebut dengan jumlah bulan yang sesuai profil risiko Anda. Semisal pengeluaran wajib bulanan Anda adalah lima juta rupiah dan Anda berstatus menikah dengan satu anak, maka target kelipatan Anda adalah sembilan bulan. Oleh sebab itu, hasil perhitungan menunjukkan angka empat puluh lima juta rupiah sebagai target akhir yang harus Anda kumpulkan secara bertahap.
Rekomendasi Tempat Menyimpan Rekening Likuid
Selain menghitung nominalnya, keberhasilan mempertahankan cadangan kas sangat bergantung pada pemilihan tempat penyimpanan instrumen yang tepat dan mudah Anda akses.
Rekening Tabungan Terpisah
Pertama, Anda dapat menggunakan rekening bank digital atau konvensional tanpa kartu debit yang terpisah dari rekening gaji utama. Langkah pemisahan rekening ini sangat efektif mencegah godaan membelanjakan uang tabungan untuk kebutuhan konsumtif harian. Namun, pastikan Anda memilih bank yang sudah terdaftar resmi serta mendapat jaminan penuh dari Lembaga Penjamin Simpanan (LPS).
Reksa Dana Pasar Uang
Kedua, instrumen reksa dana pasar uang menawarkan perpaduan optimal antara potensi imbal hasil yang lebih baik dan likuiditas yang cukup tinggi. Biasanya, proses pencairan dana memakan waktu satu hingga dua hari kerja, sehingga masih sangat aman untuk kebutuhan mendesak. Selain itu, fluktuasi nilainya sangat stabil dan menjaga modal Anda dari risiko penurunan nilai yang drastis.
Logam Mulia Emas Fisik
Ketiga, emas batangan dapat menjadi instrumen komplementer untuk cadangan jangka panjang karena nilainya tahan terhadap gerusan inflasi tahunan. Meskipun demikian, jangan menempatkan seluruh dana pada emas batangan karena proses penjualan fisiknya membutuhkan waktu serta tenaga. Oleh karena itu, tempatkan maksimal tiga puluh persen cadangan pada emas dan simpan sisanya dalam instrumen perbankan yang likuid.
Strategi Konsisten Membangun Tabungan Darurat
Pada awalnya, melihat target nominal yang besar sering kali membuat sebagian orang merasa pesimistis. Namun, rahasianya terletak pada konsistensi Anda dalam menyisihkan minimal sepuluh hingga dua puluh persen dari penghasilan setiap kali menerima gaji. Selain itu, manfaatkan alokasi bonus tahunan, insentif kerja, atau tunjangan hari raya dengan langsung menyetorkannya ke pos simpanan darurat.
Tak hanya itu, mengombinasikan tabungan tunai dengan kepemilikan polis asuransi kesehatan swasta atau BPJS Kesehatan akan menjaga tabungan Anda tetap utuh. Dalam hal ini, asuransi berperan menanggung beban biaya rawat inap rumah sakit yang mahal. Sementara itu, simpanan darurat menutupi kebutuhan biaya hidup harian selama masa pemulihan berlangsung.
Fondasi Nyata Ketahanan Finansial
Pada akhirnya, membangun bantalan finansial memang membutuhkan kedisiplinan tinggi dan kesabaran dalam jangka panjang. Sekarang, Anda sudah memahami hitungan dana darurat berapa yang tepat berdasarkan profil tanggungan dan pengeluaran riil harian. Oleh sebab itu, mulailah menyisihkan sebagian penghasilan Anda mulai bulan ini demi menciptakan keamanan finansial keluarga yang kokoh.
Pertanyaan Menarik Seputar Cadangan Kas
Apakah dana darurat boleh diinvestasikan ke instrumen saham?
Tidak disarankan. Perlu Anda ketahui bahwa instrumen saham memiliki volatilitas harga yang sangat tinggi. Akibatnya, nilai investasi Anda berisiko turun saat Anda membutuhkan dana tersebut secara mendesak.
Kapan saat yang tepat menggunakan simpanan darurat?
Anda hanya boleh mencairkan uang cadangan ketika menghadapi musibah mendadak, seperti krisis kesehatan, renovasi rumah akibat bencana, atau saat Anda kehilangan mata pencaharian utama secara tiba-tiba.
Mengapa kartu kredit tidak bisa menggantikan fungsi simpanan darurat?
Sebab, kartu kredit pada dasarnya merupakan instrumen utang berbunga. Jika Anda menggunakannya saat krisis, beban arus kas bulanan Anda justru akan semakin berat di kemudian hari.
Apakah nominal simpanan darurat harus dievaluasi secara berkala?
Tentu saja. Anda perlu meninjau kembali target cadangan kas minimal setahun sekali. Selain itu, lakukan evaluasi ulang setiap kali terjadi kenaikan pengeluaran rutin, penambahan anggota keluarga, atau perubahan pendapatan.
Bagaimana cara memulai tabungan darurat jika gaji bulanan pas-pasan?
Pertama-tama, mulailah dari nominal kecil secara konsisten setiap bulan. Selanjutnya, pangkas pengeluaran gaya hidup yang tidak esensial dan usahakan untuk mencari penghasilan tambahan.
Secara keseluruhan, dengan memahami besaran dana darurat berapa yang Anda butuhkan serta menerapkan strategi pengumpulan yang konsisten, Anda dapat membangun fondasi keuangan yang stabil dan bebas dari rasa cemas saat menghadapi risiko masa depan.