
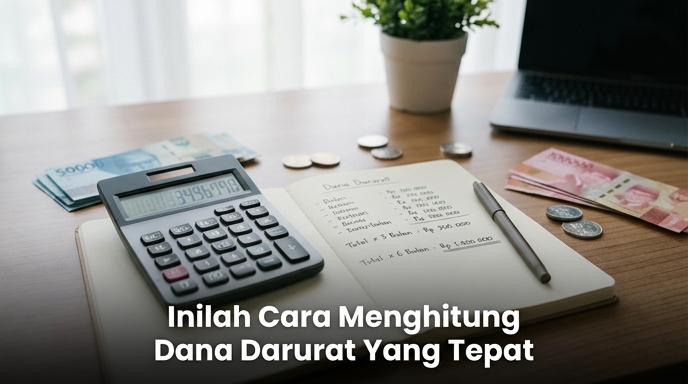
Membangun rasa aman finansial bermula dari pengelolaan arus kas yang sehat dan terencana. Banyak orang merasa cemas ketika krisis datang secara mendadak karena mereka belum menyiapkan cadangan kas yang cukup. Oleh karena itu, Anda perlu memahami cara menghitung dana darurat secara tepat agar bisa menentukan target tabungan dengan akurat. Jika target cadangan kas terlalu kecil, Anda akan kesulitan menghadapi kondisi darurat. Sebaliknya, jika targetnya terlalu besar tanpa perhitungan yang matang, Anda justru akan kehilangan peluang untuk mengalokasikan dana ke instrumen investasi produktif.
Ketepatan dalam kalkulasi ini sangat bergantung pada kejujuran Anda saat membedah seluruh pos pengeluaran harian. Selain itu, Anda tidak boleh menggunakan nilai pendapatan kotor bulanan sebagai dasar acuan, melainkan harus menggunakan total biaya riil untuk bertahan hidup. Melalui artikel ini, Anda akan mempelajari cara memisahkan komponen biaya hidup, memahami rumus baku, serta melihat simulasi perhitungan nyata yang dapat langsung Anda praktekkan.
Memisahkan Komponen Biaya Hidup Secara Objektif
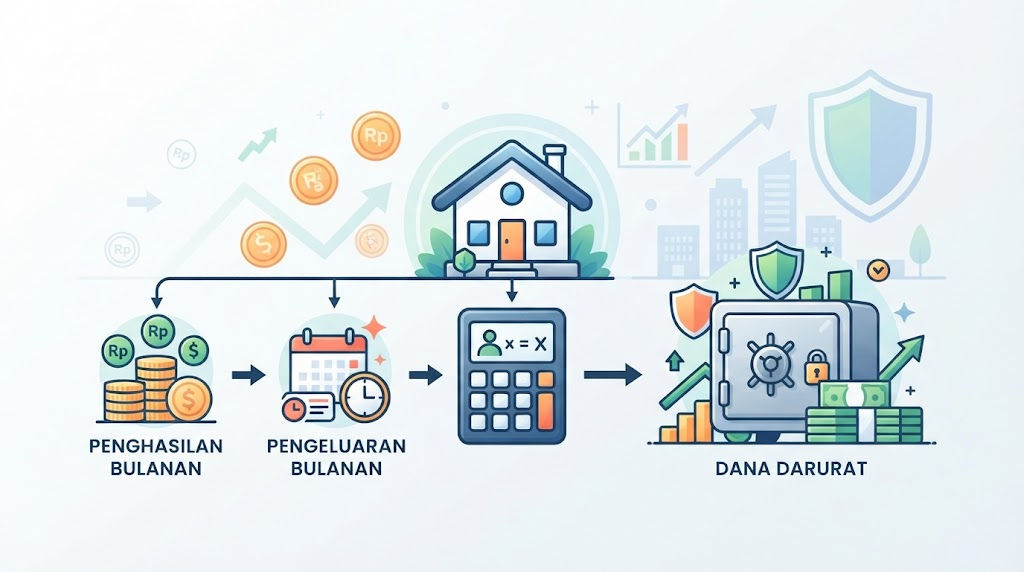 Sebelum Anda menerapkan rumus perhitungan, langkah pertama yang wajib Anda lakukan adalah membagi seluruh pos pengeluaran bulanan ke dalam dua kategori utama. Langkah ini sangat penting karena dapat mencegah Anda memasukkan pos gaya hidup yang sebenarnya bisa Anda hentikan saat situasi krisis terjadi.
Pengeluaran Tetap Bulanan
Pengeluaran tetap mencakup seluruh kewajiban rutin yang nominalnya cenderung stabil dan harus Anda bayar setiap bulan. Sebagai contoh, pos ini meliputi biaya sewa tempat tinggal atau cicilan rumah, iuran asuransi kesehatan, tagihan listrik, air, jaringan internet, serta cicilan kendaraan. Oleh sebab itu, Anda tidak bisa mengurangi kewajiban ini secara sepihak saat masa sulit karena pos tersebut berkaitan langsung dengan kebutuhan dasar dan reputasi finansial Anda.
Pengeluaran Variabel Pokok
Pengeluaran variabel mencakup pos kebutuhan pokok yang nominalnya dapat berubah sesuai dengan kondisi harian. Kategori ini meliputi biaya belanja bahan makanan mentah, bahan bakar untuk transportasi kerja, serta perlengkapan kebersihan rumah tangga. Namun demikian, ketika situasi darurat terjadi, Anda dapat menekan pengeluaran variabel ini ke batas paling efisien tanpa mengorbankan kebutuhan nutrisi dasar keluarga.
Mengeliminasi Pos Pengeluaran Rekreasional
Banyak orang salah saat mempraktikkan cara menghitung dana darurat karena mereka tetap memasukkan anggaran gaya hidup ke dalam kalkulasi. Padahal, Anda harus mengeluarkan biaya langganan aplikasi hiburan, anggaran nongkrong di kafe, biaya liburan, dan belanja pakaian baru dari daftar hitungan. Sebab, dana cadangan ini bertujuan untuk menjaga kelangsungan hidup dasar, bukan untuk mempertahankan gaya hidup konsumtif saat pendapatan menurun.
Memahami Rumus Dana Darurat Berdasarkan Profil Risiko
Setelah Anda menemukan total pengeluaran rutin bulanan, Anda bisa langsung menerapkan rumus baku yang sesuai dengan profil risiko serta jumlah tanggungan keluarga Anda.
Rumus Dasar Perhitungan
Para perencana keuangan profesional menggunakan formula yang sangat praktis, yaitu mengalikan total pengeluaran pokok bulanan dengan faktor pengali waktu. Selanjutnya, Anda menentukan faktor pengali tersebut berdasarkan tingkat stabilitas pendapatan serta jumlah orang yang bergantung pada arus kas Anda.
Faktor Pengali Berdasarkan Status Finansial
Setiap orang memerlukan faktor pengali yang berbeda agar target tabungan tetap realistis dan dapat dicapai secara bertahap:
- Individu lajang tanpa tanggungan memerlukan faktor pengali 3 hingga 6 kali pengeluaran pokok bulanan.
- Pasangan menikah tanpa anak memerlukan faktor pengali 6 kali pengeluaran pokok bulanan bersama.
- Keluarga dengan anak atau yang menanggung orang tua memerlukan faktor pengali 9 hingga 12 kali pengeluaran pokok bulanan.
- Pekerja lepas atau pemilik bisnis memerlukan faktor pengali minimal 12 kali pengeluaran pokok bulanan karena fluktuasi penghasilan mereka relatif tinggi.
Simulasi Dana Darurat untuk Berbagai Kondisi Finansial
Untuk membantu Anda memahami penerapan rumus ini secara lebih jelas, mari kita perhatikan contoh kalkulasi riil di bawah ini.
Simulasi untuk Pekerja Lajang
Pertama, kita ambil contoh seorang pekerja lajang yang tinggal di kota besar. Pekerja ini memiliki pengeluaran sewa indekos sebesar Rp1.500.000, biaya makan dan transportasi sebesar Rp2.000.000, serta tagihan listrik dan pulsa sebesar Rp500.000. Dengan demikian, total pengeluaran pokok bulanan pekerja ini adalah Rp4.000.000.
Jika ia menetapkan target aman 6 bulan, maka ia dapat mengalikan Rp4.000.000 dengan angka 6. Hasil dari kalkulasi ini menunjukkan bahwa pekerja tersebut harus mengumpulkan dana sebesar Rp24.000.000 di dalam rekening khususnya.
Simulasi untuk Keluarga dengan Dua Anak
Kedua, mari kita cermati contoh keluarga dengan dua anak yang memiliki cicilan rumah sebesar Rp4.000.000 per bulan. Selain itu, keluarga ini mengeluarkan biaya belanja dapur dan sekolah sebesar Rp6.000.000, serta tagihan utilitas dan premi asuransi sebesar Rp2.000.000. Oleh karena itu, total pengeluaran wajib bulanan keluarga ini mencapai Rp12.000.000.
Karena memiliki dua tanggungan anak, keluarga ini membutuhkan faktor pengali 12 bulan. Dengan menerapkan langkah dalam cara menghitung dana darurat ini, mereka harus mengalikan Rp12.000.000 dengan 12 bulan, sehingga total dana yang perlu mereka siapkan adalah Rp144.000.000.
Menyesuaikan Perhitungan Tanpa Kalkulator Keuangan Rumit
Sebagian orang sering merasa bingung ketika harus menghitung anggaran tabungan secara mendetail. Padahal, Anda tidak membutuhkan perangkat lunak atau kalkulator keuangan yang rumit untuk mendapatkan angka yang presisi.
Sebagai solusinya, Anda cukup mencatat mutasi rekening selama tiga bulan terakhir menggunakan buku catatan atau lembar kerja digital. Setelah itu, hitung nilai rata-rata dari pos kebutuhan pokok untuk memperoleh estimasi pengeluaran bulanan yang mendekati kondisi nyata. Cara ini jauh lebih efektif karena menggambarkan pola konsumsi riil Anda, bukan sekadar perkiraan di atas kertas.
Strategi Mencapai Target Tabungan Secara Bertahap
Melihat angka hasil perhitungan terkadang membuat seseorang ragu karena jumlahnya terlihat sangat besar. Namun, Anda bisa mengatasi hal ini dengan menerapkan strategi alokasi dana secara konsisten setiap kali menerima gaji atau keuntungan usaha.
Langkah pertama, sisihkan minimal 10% hingga 15% dari penghasilan bulanan Anda khusus untuk pos dana ini. Selain itu, Anda juga dapat mengalihkan bonus kerja, tunjangan hari raya, atau komisi proyek sampingan ke dalam simpanan tersebut. Dengan membagi target besar menjadi beberapa target kecil misalnya mengumpulkan target 1 bulan pengeluaran terlebih dahulu Anda akan lebih mudah menjaga motivasi menabung tetap tinggi.
Melangkah Menuju Kebebasan Finansial yang Tenang
Memahami cara menghitung dana darurat memberikan arah yang jelas dalam perjalanan perencanaan keuangan Anda. Tabungan ini berfungsi sebagai pelindung utama yang menjaga Anda dari risiko utang saat situasi tidak terduga terjadi. Oleh karena itu, mulailah mencatat seluruh pengeluaran rutin Anda hari ini, gunakan rumusnya, dan bangun benteng finansial Anda secara bertahap agar masa depan Anda lebih aman dan terencana.
Jawaban atas Keraguan Seputar Perhitungan Cadangan Kas
Apakah saya harus mengulang perhitungan jika penghasilan naik?
Anda hanya perlu menghitung ulang jika kenaikan penghasilan tersebut disertai dengan peningkatan biaya hidup pokok bulanan atau penambahan jumlah tanggungan baru.
Bolehkah saya memasukkan premi asuransi jiwa ke dalam pengeluaran pokok?
Tentu saja boleh. Anda wajib memasukkan premi asuransi jiwa dan kesehatan ke dalam pos pengeluaran pokok karena polis tersebut melindungi keluarga dari kerugian finansial yang besar saat timbul krisis kesehatan.
Bagaimana jika biaya cicilan utang lebih besar daripada biaya makan harian?
Anda tetap harus memasukkan seluruh kewajiban cicilan utang ke dalam pengeluaran tetap agar Anda terhindar dari denda keterlambatan saat menghadapi masa sulit.
Apakah dana darurat harus terkumpul penuh dalam waktu satu tahun?
Tidak harus. Anda tidak perlu menyelesaikan target ini dalam satu tahun, melainkan dapat menyesuaikan kecepatannya dengan kemampuan arus kas bulanan Anda secara konsisten.
Mengapa saya tidak boleh menjadikan pendapatan kotor sebagai patokan?
Pendapatan kotor sering kali mencakup pos tabungan, investasi, dan pajak penghasilan yang secara otomatis akan berhenti Anda sisihkan ketika Anda kehilangan sumber pendapatan utama.