
Beban tagihan finansial yang terus menumpuk kerap kali mendatangkan rasa cemas dan mengganggu stabilitas mental harian. Tekanan dari tunggakan pinjaman sering membuat seseorang merasa kehilangan kendali atas kondisi keuangan pribadi. Memahami taktik tips melunasi hutang secara terstruktur hadir sebagai jawaban nyata untuk mengembalikan kebebasan finansialmu. Pengaplikasian cara melunasi hutang yang tepat bukan sekadar hitungan angka di atas kertas, melainkan perpaduan antara disiplin diri dan strategi psikologis yang matang. Melalui perencanaan alokasi dana yang terarah, pemilihan strategi penutupan tagihan yang efisien, serta komitmen penuh untuk memangkas pengeluaran non-esensial, kamu dapat mengurai benang kusut finansial ini secara bertahap.
Langkah konsisten yang kamu ambil hari ini akan membuka jalan lebar menuju ketenangan hidup tanpa bayang-bayang kejaran cicilan.
Menginventarisasi Seluruh Daftar Tanggungan secara Rinci
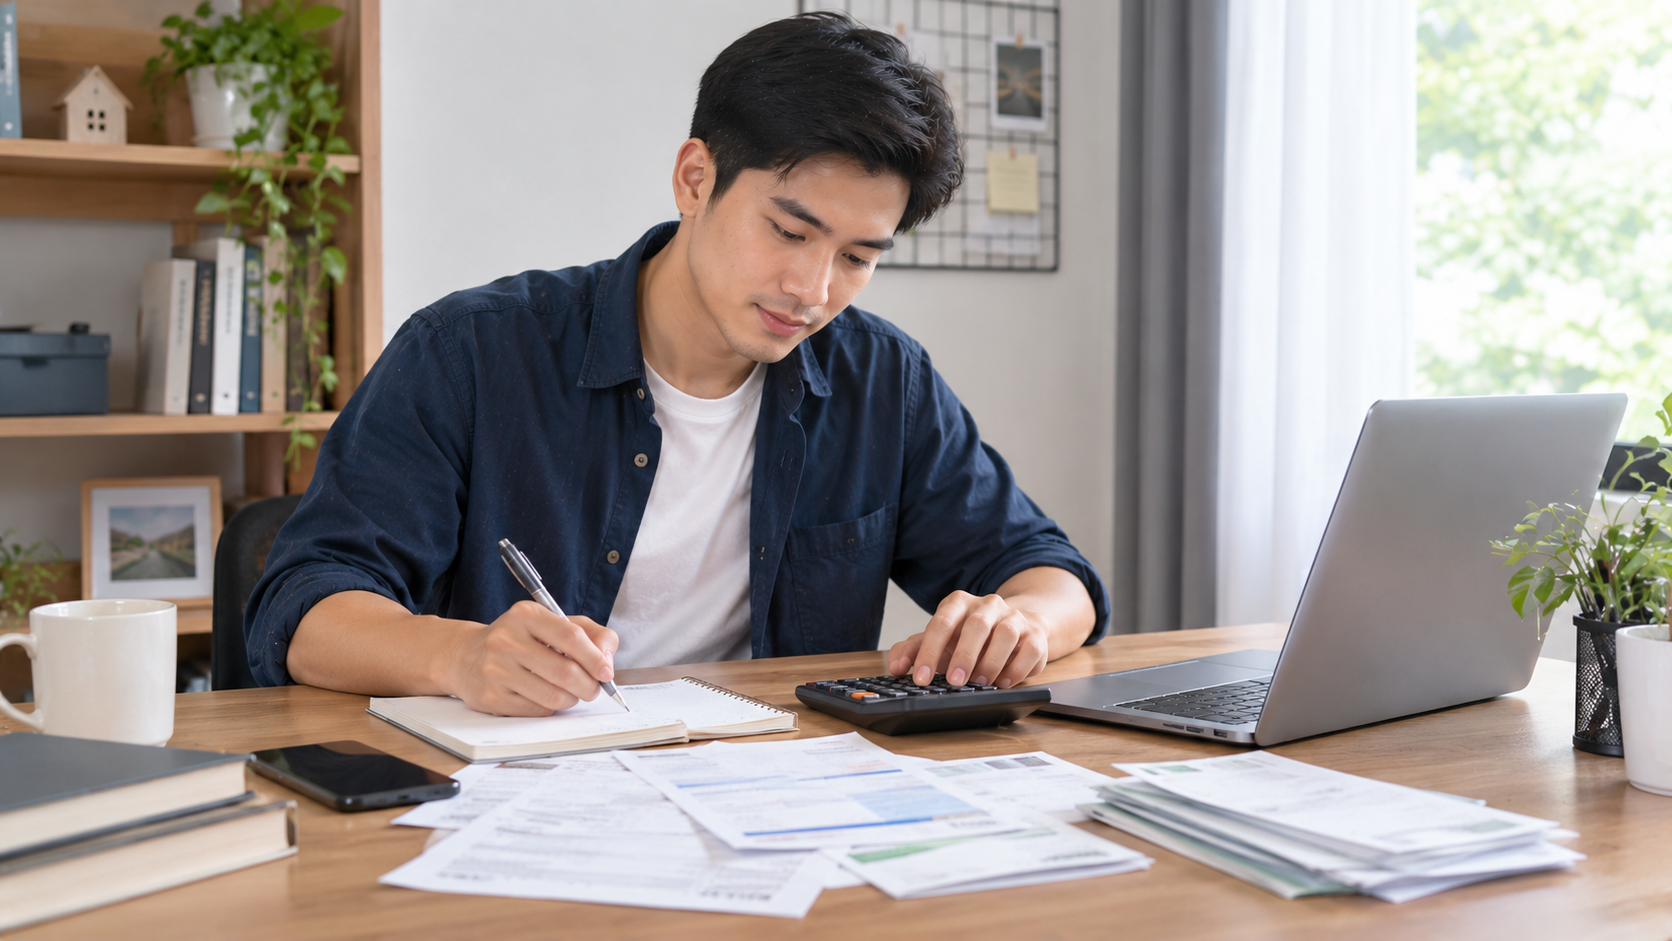
Langkah awal yang paling esensial sebelum memulai proses penyelesaian adalah keberanian untuk menghadapi realita kondisi keuangan saat ini. Banyak orang menunda penyelesaian karena takut melihat jumlah total kewajiban yang sebenarnya harus dibayarkan.
Panduan dari Otoritas Jasa Keuangan selalu menekankan pentingnya mencatat seluruh entitas lembaga keuangan resmi tempat kamu memiliki kewajiban pembayaran.
- Catat Nama Kreditur: Tuliskan secara lengkap nama bank, penyedia kartu kredit, platform pinjaman digital, maupun pinjaman perorangan.
- Rincikan Pokok Pinjaman: Tentukan angka nominal pasti dari sisa pokok kewajiban yang belum terbayar.
- Identifikasi Besaran Bunga: Catat tingkat suku bunga bulanan atau tahunan dari masing-masing pinjaman yang ditanggung.
- Tetapkan Tanggal Jatuh Tempo: Susun jadwal tanggal jatuh tempo agar kamu dapat memprioritaskan pembayaran tanpa terkena denda keterlambatan.
Tak hanya itu, satukan seluruh catatan ini dalam satu lembar kerja khusus agar kamu memiliki gambaran utuh mengenai arah aliran dana pelunasan.
Memilih Metode Pelunasan Strategis yang Tepat
Setelah seluruh data terkumpul, langkah selanjutnya adalah memilih strategi pelunasan utang yang paling sesuai dengan kondisi finansial serta karakter kepribadianmu. Dua metode paling populer yang terbukti secara ilmiah adalah Debt Snowball dan Debt Avalanche.
Metode Debt Snowball untuk Kemenangan Psikologis
Strategi bola salju berfokus pada momentum emosional dengan menyelesaikan pinjaman berbobot paling kecil terlebih dahulu.
- Urutkan dari Nominal Terkecil: Susun daftar kewajibanmu mulai dari angka nominal sisa terbawah hingga paling besar tanpa mempedulikan suku bunga.
- Alokasikan Pembayaran Minimum: Bayar jumlah tagihan minimal untuk seluruh kewajiban lainnya agar tidak menimbulkan denda baru.
- Fokuskan Dana Ekstra pada Nominal Tertinggi di Daftar Atas: Dorong seluruh sisa dana anggaran bulanan untuk menutup tunggakan dengan nominal terkecil hingga lunas.
- Gulung Pembayaran: Setelah kewajiban terkecil selesai, alihkan dana yang biasa dipakai untuk membayarnya menuju pinjaman terkecil berikutnya.
Strategi Debt Avalanche untuk Efisiensi Bunga
Sementara itu, metode avalanche sangat cocok bagi kamu yang mengutamakan perhitungan matematis demi menghemat biaya bunga.
- Urutkan berdasarkan Suku Bunga Tertinggi: Letakkan pinjaman dengan persentase bunga paling mencekik di posisi paling atas daftar.
- Fokus Pelunasan Bunga Terbesar: Alokasikan seluruh kemampuan dana ekstra untuk melunasi tagihan yang membebankan bunga paling tinggi.
- Potong Total Beban Finansial: Cara ini secara efektif menekan akumulasi biaya bunga total yang harus dibayarkan dalam jangka panjang.
Jika dibandingkan antara keduanya, metode bola salju memberikan suntikan motivasi lebih cepat, sedangkan metode avalanche menghemat pengeluaran bunga.
Mengajukan Negosiasi dan Restrukturisasi Cicilan
Apabila jumlah angsuran bulanan sudah melewati batas kemampuan anggaran harian, melakukan komunikasi langsung dengan pihak lembaga keuangan menjadi opsi yang sangat bijaksana.
Informasi dari Bank Indonesia mengingatkan bahwa batas ideal total rasio angsuran yang sehat adalah tidak melebihi 30 persen dari total pendapatan bersih bulanan.
- Minta Keringanan Suku Bunga: Ajukan permohonan penurunan tingkat bunga agar nilai angsuran bulanan menjadi lebih terjangkau.
- Permohonan Perpanjangan Tenor: Memperpanjang durasi jangka waktu pinjaman akan memperkecil nominal cicilan rutin harianmu.
- Negosiasi Penghapusan Denda: Minta pihak penyedia pinjaman untuk menghapus akumulasi denda keterlambatan jika kamu berkomitmen membayar pokoknya.
- Program Restrukturisasi Resmi: Manfaatkan fasilitas penataan ulang jadwal pembayaran yang disediakan oleh lembaga perbankan resmi.
Sebagai informasi, tunjukkan itikad baik dan transparansi kondisi keuanganmu saat mendatangi kantor penyedia pinjaman agar proses negosiasi berjalan lancar.
Menambah Sumber Pendapatan Khusus untuk Pelunasan
Mengandalkan pemotongan anggaran harian saja kerap kali tidak cukup cepat untuk menutup tunggakan yang sudah berlipat ganda. Menemukan arus kas baru menjadi mesin pendorong utama untuk mempercepat waktu pembebasan beban ini.
- Ambil Pekerjaan Sampingan (Side Hustle): Manfaatkan keahlian khusus milikmu seperti menulis, desain, atau mengajar untuk mendapatkan penghasilan tambahan.
- Jual Barang Bekas Berharga (Decluttering): Miliki keberanian untuk menjual barang-barang di rumah yang sudah jarang dipakai tetapi masih memiliki nilai jual.
- Cairkan Aset Non-Produktif: Pertimbangkan untuk mencairkan tabungan cadangan atau aset perhiasan demi menutup tunggakan bertarif bunga tinggi.
- Alokasikan Bonus Kerja: Salurkan seluruh bonus tahunan, insentif kerja, atau THR langsung ke rekening pelunasan tanpa terpakai untuk konsumsi.
Sebagai rekomendasi, kunci seluruh pendapatan tambahan tersebut khusus untuk menutup pinjaman dan hindari menggunakannya untuk memenuhi keinginan gaya hidup.
Mencegah Terjebak Kembali dalam Lingkaran Pinjaman Konsumtif
Mencapai status bebas dari tunggakan merupakan sebuah kemenangan besar, namun menjaga agar posisi finansial tetap aman membutuhkan komitmen jangka panjang. Penerapan cara bebas hutang yang berkelanjutan menuntut perubahan mendasar pada pola pikir dan kebiasaan berbelanja.
- Hentikan Penggunaan Kartu Kredit: Simpan atau gunting kartu kredit milikmu selama masa pemulihan agar tidak memicu dorongan berbelanja impulsif.
- Hindari Fitur Paylater Digital: Matikan akses pembayaran tertunda pada aplikasi belanja daring untuk mengendalikan pengeluaran harian.
- Susun Anggaran Bulanan Ketat: Buat alokasi pos belanja yang jelas dan patuhi batasan pengeluaran harian dengan disiplin tinggi.
- Membangun Dana Darurat secara Bertahap: Kumpulkan dana simpanan khusus sebagai benteng pertahanan utama saat menghadapi situasi mendadak tanpa perlu berhutang lagi.
Tak hanya itu, selalu bedakan antara kebutuhan esensial harian dengan keinginan sesaat sebelum memutuskan untuk mengeluarkan uang.
Menata Kembali Anggaran Keuangan Keluarga
Mengatur ulang prioritas belanja harian menjadi fondasi kuat dalam menjaga kelancaran alokasi dana pelunasan rutin setiap bulannya.
- Evaluasi Langganan Non-Esensial: Hentikan sementara keanggotaan gim, platform hiburan streaming, atau klub kebugaran yang jarang dipergunakan.
- Alihkan Kebiasaan Makan diluar: Memasak makanan sendiri di rumah memangkas pengeluaran konsumsi hingga separuh dari batas normal harian.
- tunda Keinginan Berlibur: Tunda agenda perjalanan wisata skala besar sampai seluruh kewajiban pinjaman berhasil ditutup secara sempurna.
Agar pengalaman lebih maksimal, melibatkan seluruh anggota keluarga dalam diskusi keuangan agar semua pihak memiliki pemahaman dan komitmen yang sama.
Mengelola Dampak Psikologis Beban Keuangan
Tekanan emosional akibat permasalahan finansial sering kali mengganggu kualitas hidup, produktivitas kerja, hingga hubungan sosial dengan orang terdekat.
- Hindari Mengisolasi Diri: Bicarakan masalah ini secara terbuka kepada pasangan atau keluarga untuk mendapatkan dukungan emosional yang sehat.
- Fokus pada Progres Kecil: Rayakan setiap kali satu lembar tagihan berhasil dilunasi untuk menjaga semangat perjuanganmu.
- Jaga Kesehatan Fisik: Tetap luangkan waktu untuk berolahraga ringan dan istirahat cukup agar pikiran tetap jernih dalam mengambil keputusan.
Sebelum berkunjung ke konsultan keuangan profesional, pastikan kamu sudah menyiapkan seluruh catatan riwayat transaksi agar saran yang diberikan presisi.
Pertanyaan Seputar Penyelesaian Beban Pinjaman
Manakah yang sebaiknya didahulukan antara membayar hutang atau mengumpulkan dana darurat?
Jika pinjaman yang ditanggung memiliki suku bunga sangat tinggi seperti kartu kredit atau pinjaman online, prioritaskan alokasi dana untuk melunasi pinjaman tersebut terlebih dahulu. Namun, usahakan tetap memiliki dana simpanan darurat minimal sejumlah kecil untuk mengantisipasi kebutuhan medis mendadak agar tidak perlu menambah pinjaman baru.
Bagaimana cara mengatasi kepanikan saat ditagih oleh pihak penyedia pinjaman?
Tetap tenang dan ajak bicara pihak penagih secara kooperatif tanpa perlu emosi atau menghindari komunikasi. Sampaikan kondisi keuanganmu yang sebenarnya secara jujur, jelaskan skema pembayaran yang sedang kamu usahakan, serta mintalah opsi restrukturisasi resmi dari kantor lembaga terkait.
Apakah menjual aset pribadi untuk melunasi pinjaman merupakan langkah yang tepat?
Langkah ini sangat tepat jika aset yang dijual digunakan untuk memotong pinjaman bertarif bunga tinggi yang menggerus pendapatan bulananmu. Menukar aset non-produktif demi melepaskan beban bunga yang terus menggulung merupakan keputusan finansial yang sangat rasional dan bijaksana.
Apa yang harus dilakukan jika nilai total cicilan bulanan sudah melebihi jumlah gaji harian?
Segera datangi pihak bank atau lembaga penyedia pinjaman untuk mengajukan permohonan restrukturisasi cicilan secara resmi. Minta perpanjangan jangka waktu pinjaman atau penurunan suku bunga agar nominal angsuran dapat diturunkan sesuai dengan batas kemampuan riil dari pendapatanmu saat ini.
Berapa lama waktu yang dibutuhkan seseorang untuk benar-benar bebas dari tunggakan pinjaman?
Durasi waktu sangat bervariasi tergantung pada rasio antara total nilai pinjaman dengan tingkat kemampuan alokasi dana bulananmu. Melalui penerapan strategi bola salju atau avalanche secara konsisten, umumnya seseorang dapat mengurai dan menyelesaikan seluruh kewajibannya dalam kurun waktu 1 hingga 3 tahun.
Menerapkan seluruh panduan cara melunasi utang secara disiplin merupakan kunci utama untuk merebut kembali kendali atas masa depan keuanganmu. Mulai dari pemetaan seluruh daftar tagihan, pemilihan strategi pelunasan yang efisien, hingga keberanian melakukan negosiasi, setiap langkah kecil memberikan dampak nyata bagi terwujudnya kebebasan finansial. Segera ambil kertas dan alat tulis milikmu hari ini, susun prioritas pembayaran secara cermat, dan nikmati proses perjalanan menuju kehidupan yang tenang bebas dari beban tunggakan.