
Banyak orang merasa gaji bulanan mereka selalu habis begitu saja tanpa meninggalkan sisa untuk masa depan. Masalah utama dari kondisi tersebut bukanlah pada nominal pendapatan, melainkan cara mengelola uang dengan baik setiap hari. Faktor psikologis dan kebiasaan kecil sering kali mendorong pengeluaran impulsif yang merusak kestabilan finansial jangka panjang. Tanpa adanya pemahaman manajemen risiko finansial, pendapatan sebesar apa pun tidak akan pernah cukup. Anda perlu mengubah pola pikir serta membangun kebiasaan mikro yang konsisten agar dompet tetap aman. Memahami seni mengatur keuangan sejak dini akan membuka jalan menuju kemandirian ekonomi yang sesungguhnya serta memberikan ketenangan pikiran dalam menghadapi masa depan.
Memahami Aspek Psikologis di Balik Pengeluaran Harian
Pengeluaran konsumtif sering kali terjadi akibat dorongan emosional sesaat alih-alih kebutuhan yang mendesak. Stres kerja atau kelelahan mental biasanya memicu keinginan belanja untuk sekedar mencari hiburan instan, sebuah fenomena yang dikenal sebagai retail therapy. Mengakui pemicu psikologis tersebut membantu Anda mengendalikan diri sebelum melakukan transaksi pembayaran secara impulsif. Sebagai informasi, menerapkan aturan jeda waktu 24 jam hingga 48 jam sebelum membeli barang non-pokok terbukti sangat ampuh meredam hasrat belanja berlebihan. Selain itu, menyadarkan diri tentang perbedaan mendasar antara keinginan emosional dan kebutuhan aktual merupakan kunci utama pencegahan kebocoran anggaran harian.
Mengubah Kebiasaan Mikro untuk Menjaga Kesehatan Finansial
Perubahan besar dalam dunia keuangan selalu berawal dari langkah-langkah kecil yang konsisten setiap hari. Kebiasaan membeli kopi kemasan atau makanan siap saji secara rutin tanpa sadar menguras anggaran bulanan Anda hingga jutaan rupiah per tahun. Anda bisa mengalihkan dana dari pengeluaran kecil tersebut ke pos tabungan darurat atau instrumen investasi jangka panjang seperti reksa dana. Menghitung pengeluaran kecil secara teliti melatih otak untuk lebih menghargai setiap nominal uang yang keluar. Membawa bekal makanan dari rumah dan membuat daftar belanja yang ketat sebelum pergi ke supermarket juga merupakan strategi mikro yang terbukti menjaga arus kas tetap positif.
Menyusun Strategi Alokasi Dana yang Efektif
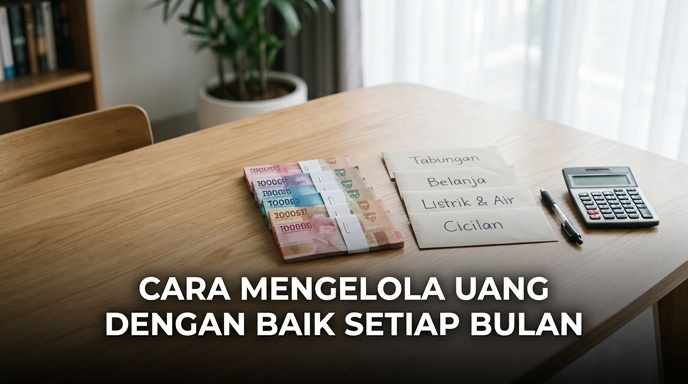
Manajemen finansial yang sukses menuntut disiplin tinggi dalam membagi pendapatan ke beberapa pos alokasi dana. Anda wajib memisahkan anggaran untuk kebutuhan pokok, cicilan utang, tabungan, serta hiburan pribadi secara transparan. Langkah awal yang paling mudah adalah menerapkan metode anggaran 50/30/20 untuk gaji bulanan Anda. Sebanyak lima puluh persen digunakan untuk kebutuhan hidup mendasar seperti tempat tinggal dan makanan, tiga puluh persen untuk keinginan dan hiburan, dan sisanya dua puluh persen dialokasikan khusus untuk ditabung dan investasi. Melalui pembagian skala prioritas yang jelas, Anda terhindar dari krisis finansial di akhir bulan.
Menerapkan Tips Mengelola Uang Gaji Tanpa Stress
Gaji yang baru masuk rekening sering kali langsung ludes karena tidak memiliki rencana pembagian yang jelas sejak awal. Anda sebaiknya langsung memindahkan dana tabungan ke rekening terpisah begitu gaji diterima hari itu juga, mempraktikkan prinsip pay yourself first. Jangan menunggu uang tersisa di akhir bulan untuk ditabung, karena biasanya uang tersebut tidak akan pernah tersisa. Sementara itu, sisa uang di rekening utama bisa dipakai untuk memenuhi kebutuhan hidup sampai bulan berikutnya tiba. Cara tersebut melatih mental Anda untuk hidup menyesuaikan sisa anggaran yang ada tanpa mengorbankan target keuangan masa depan.
Mengoptimalkan Manajemen Keuangan Harian
Pengelolaan dompet tidak berhenti pada alokasi bulanan, melainkan memerlukan pemantauan transaksi setiap hari secara konsisten. Catat setiap pengeluaran sekecil apa pun ke dalam aplikasi ponsel khusus keuangan atau buku catatan harian Anda. Evaluasi catatan tersebut setiap akhir pekan untuk mengetahui pos mana yang paling boros menyedot anggaran dan butuh penyesuaian. Dengan melacak arus kas harian, Anda dapat mengidentifikasi pola kebiasaan buruk serta mengambil tindakan korektif secara cepat sebelum keuangan mengalami defisit parah.
Membangun Mentalitas Kaya Melalui Konsistensi Menabung
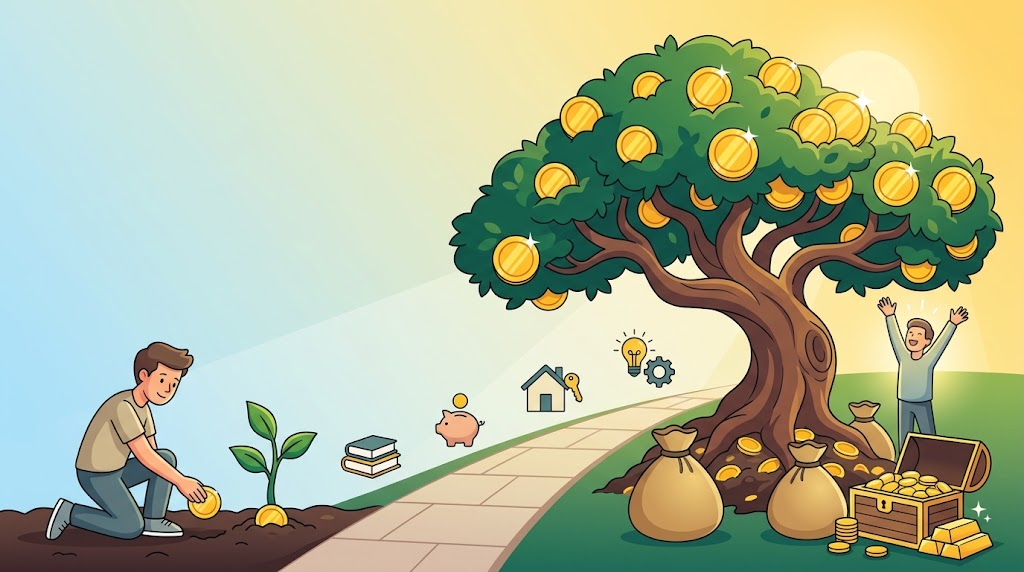
Kekayaan sejati bukan diukur dari seberapa besar penghasilan seseorang, melainkan dari sisa uang yang berhasil diselamatkan dan dikembangkan. Ketekunan menyisihkan sebagian kecil pendapatan secara rutin jauh lebih berdampak daripada menabung dalam jumlah besar namun jarang dilakukan. Mindset berkelanjutan ini melindungi Anda dari gaya hidup konsumtif atau lifestyle creep yang kerap menjebak pekerja modern saat karier mereka meningkat. Menariknya, orang sukses selalu membayar diri mereka terlebih dahulu sebelum melunasi berbagai tagihan bulanan dan menginvestasikan kembali keuntungan untuk melipatgandakan aset secara terencana.
Refleksi Akhir Perjalanan Finansial Anda
Pengelolaan finansial yang mapan membutuhkan komitmen kuat untuk mengubah pola kebiasaan buruk menjadi lebih produktif. Mulailah mempraktikkan langkah pengaturan anggaran ini dari hal-hal kecil mulai hari ini juga tanpa menundanya lagi. Pembentukan kebiasaan keuangan yang sehat tidak dicapai dalam semalam, melainkan melalui proses belajar dan penyesuaian yang berkesinambungan. Masa depan yang bebas dari kecemasan finansial serta kemandirian ekonomi yang sejati berada sepenuhnya di tangan keputusan bijak yang Anda ambil sekarang.
Tanya Jawab Seputar Pengelolaan Keuangan
Bagaimana cara mengatasi kebiasaan belanja impulsif saat stres?
Anda bisa mengalihkan stres dengan melakukan aktivitas fisik ringan, berolahraga, atau menulis jurnal perasaan harian. Beri jeda waktu minimal 24 jam penuh sebelum memutuskan membeli barang yang tidak ada dalam daftar kebutuhan utama. Cara ini membantu menurunkan dorongan emosional belanja dan memberi ruang bagi pemikiran rasional Anda.
Berapa persentase ideal untuk dana darurat setiap bulannya?
Idealnya Anda menyisihkan sepuluh hingga dua puluh persen dari total pendapatan bersih untuk pos dana darurat secara berkala. Target akumulasi dana darurat setidaknya mencakup tiga hingga enam kali biaya hidup bulanan. Dana tersebut disimpan secara khusus dalam instrumen yang likuid agar tidak terpakai untuk keperluan konsumtif sehari-hari.
Apakah kartu kredit berbahaya bagi kesehatan keuangan pemula?
Kartu kredit tidak berbahaya jika digunakan secara bijak sesuai kemampuan bayar penuh saat tanggal jatuh tempo tiba. Fitur ini justru bisa memberikan reward dan membangun skor kredit yang baik jika dikelola dengan disiplin. Masalah besar muncul ketika pengguna memakai kartu tersebut untuk menutupi gaya hidup di luar batas pendapatan asli.
Kapan waktu terbaik untuk mulai melakukan investasi rutin?
Waktu terbaik untuk mulai berinvestasi adalah sekarang ketika Anda sudah memiliki pondasi dana darurat yang aman dan kecukupan asuransi. Memanfaatkan efek compounding atau bunga berbunga membutuhkan jangka waktu yang panjang. Konsistensi menanam modal jauh lebih penting daripada menunggu nominal tabungan menjadi sangat besar.
Bagaimana jika pendapatan bulanan hanya cukup untuk kebutuhan dasar?
Fokus utama Anda pada kondisi tersebut adalah menekan pengeluaran sekunder semaksimal mungkin dan mencari tambahan pemasukan sampingan. Evaluasi kembali pos biaya hidup harian agar masih ada celah kecil untuk mulai menabung walau dalam nominal minimal. Upaya memperbesar porsi pendapatan adalah kunci utama agar alokasi tabungan dapat ditingkatkan bertahap.