
Membangun bahtera pernikahan menuntut kesiapan mental dan kedewasaan dalam mengelola urusan finansial. Banyak pasangan menghadapi tekanan berat saat pengeluaran bulanan terasa melampaui kemampuan pendapatan bersama. Situasi tersebut kerap memicu perdebatan sengit jika kedua belah pihak tidak saling terbuka. Mengetahui cara mengatur keuangan rumah tangga secara tepat menjadi pondasi penting untuk menciptakan keharmonisan keluarga. Dengan rencana yang terarah, setiap pasangan mampu menjaga cash flow tetap sehat sekaligus meraih berbagai target masa depan tanpa rasa cemas.
Fondasi ekonomi yang kokoh berakar pada keselarasan visi antara suami dan istri. Pengelolaan uang bukan sekadar perkara mencatat angka belanja, melainkan wujud tanggung jawab dalam membangun kehidupan bersama. Ketika Anda dan pasangan memiliki panduan finansial yang jelas, setiap rupiah yang masuk dapat dialokasikan secara proporsional demi ketenteraman jangka panjang.
Komunikasi Terbuka dan Kolaborasi Finansial Suami Istri
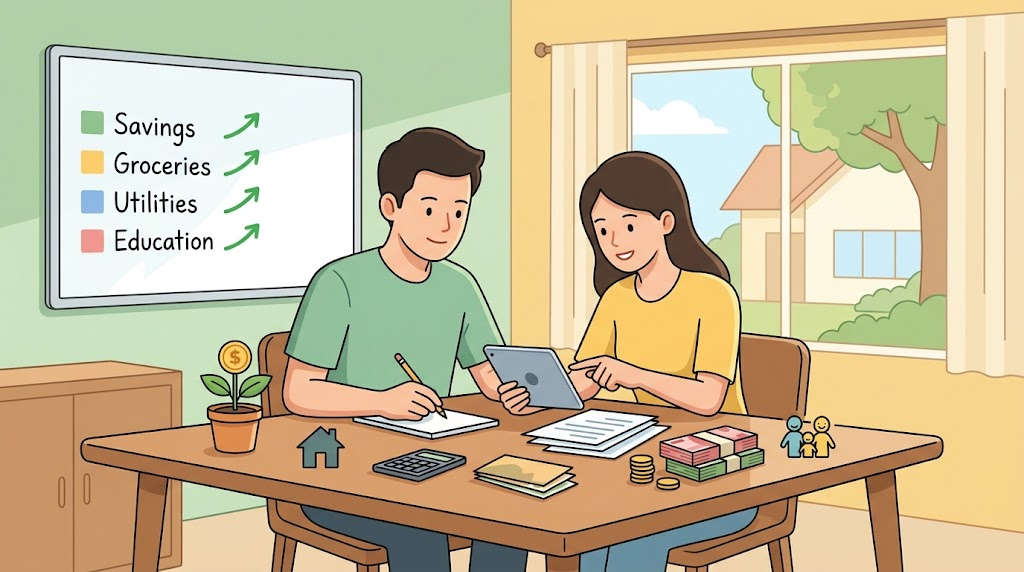
Keterbukaan dalam hal keuangan adalah langkah awal yang harus dibangun oleh setiap pasangan. Bicarakan seluruh sumber penghasilan, aset simpanan, hingga tanggungan utang secara jujur tanpa ada yang dirahasiakan. Ketertutupan masalah uang sering kali menjadi pemicu keretakan rumah tangga yang sebenarnya bisa dicegah sejak awal. Oleh karena itu, jadwalkan diskusi keuangan santai minimal satu kali dalam sebulan.
Kolaborasi ini memudahkan Anda berdua menentukan model pengelolaan kas yang paling nyaman. Beberapa pasangan memilih menggabungkan seluruh penghasilan ke dalam satu rekening bersama. Di sisi lain, sebagian keluarga merasa lebih cocok membagi pos pengeluaran berdasarkan proporsi gaji masing-masing. Pilihlah sistem yang saling meringankan dan disepakati bersama. Kesepakatan ini menjadi salah satu tips keuangan rumah tangga paling mendasar agar tidak timbul rasa saling curiga di kemudian hari.
Menyusun Anggaran Belanja Bulanan yang Realistis
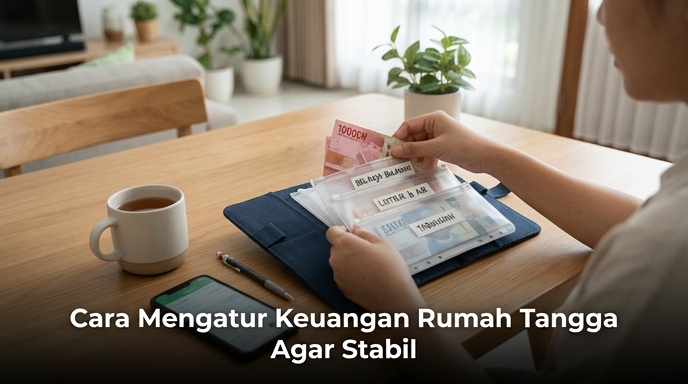
Setelah menyamakan persepsi, langkah berikutnya adalah merancang anggaran belanja bulanan secara rinci. Anda dapat menerapkan metode alokasi sederhana, seperti formula lima puluh persen untuk kebutuhan pokok, tiga puluh persen untuk cicilan atau gaya hidup, dan dua puluh persen untuk tabungan masa depan. Pembagian ini menjaga struktur keuangan tetap seimbang dan terarah.
Catatlah seluruh pemasukan tetap serta pengeluaran rutin secara konsisten. Penggunaan buku catatan sederhana maupun aplikasi pengatur budget keluarga di ponsel pintar sangat membantu proses pemantauan. Dengan catatan yang teratur, Anda dapat melihat pos mana yang menyedot dana paling besar. Evaluasi mingguan juga berguna untuk mencegah pengeluaran melebihi batas anggaran yang telah ditetapkan bersama.
Pengelolaan Pos Kebutuhan Dapur dan Belanja Rutin
Pos belanja dapur sering kali menjadi celah kebocoran dana jika tidak dikelola dengan cermat. Belanja harian tanpa perencanaan matang kerap membuat biaya makan membengkak drastis. Oleh sebab itu, susunlah daftar menu masakan mingguan sebelum pergi berbelanja bahan makanan. Rencana menu ini menghindarkan Anda dari pembelian bahan makanan yang berlebihan dan akhirnya terbuang sia-sia.
Selain itu, belilah bumbu dapur serta kebutuhan pokok dalam kemasan ekonomis untuk menghemat pengeluaran rumah tangga. Jika dibandingkan dengan membeli makanan siap saji dari luar, memasak hidangan sehat di rumah jelas jauh lebih ramah di kantong. Langkah ini menjadi cara mengatur keuangan keluarga yang sangat praktis sekaligus menjaga kesehatan seluruh anggota keluarga setiap hari.
Mengendalikan Cicilan dan Menyiapkan Dana Pendidikan Anak
Beban cicilan utang konsumtif sering menjadi beban terberat yang mengganggu stabilitas finansial. Pastikan total seluruh cicilan utang keluarga tidak melebihi tiga puluh persen dari total pendapatan bersih bulanan. Hindari mengambil pinjaman baru untuk kebutuhan yang bersifat sesaat atau sekadar gengsi semata. Prioritaskan pelunasan utang yang memiliki bunga paling tinggi agar beban keuangan cepat berkurang.
Sementara itu, persiapan dana pendidikan anak harus Anda mulai sedini mungkin. Biaya sekolah dan jenjang perguruan tinggi mengalami kenaikan inflasi yang cukup tinggi setiap tahun. Pisahkan tabungan pendidikan ke dalam instrumen investasi yang aman dan sesuai dengan jangka waktu kebutuhan sekolah anak. Dengan demikian, masa depan pendidikan anak tetap terjamin tanpa mengorbankan pos kebutuhan operasional keluarga lainnya.
Strategi Mencegah Gaya Hidup Konsumtif dalam Rumah Tangga
Tekanan lingkungan pergaulan dan paparan media sosial sering memicu godaan untuk berbelanja secara impulsif. Banyak orang membeli barang bukan karena kebutuhan nyata, melainkan demi kepuasan emosional sesaat. Terapkan prinsip penundaan pembelian selama minimal dua puluh empat jam sebelum memutuskan membeli barang sekunder. Jeda waktu ini membantu Anda berpikir lebih jernih dan rasional.
Fokuslah selalu pada tujuan finansial jangka panjang yang telah disepakati bersama pasangan. Menariknya, kebahagiaan sebuah keluarga tidak diukur dari kemewahan barang yang dipamerkan, melainkan dari rasa aman bebas dari jeratan hutang. Tanamkan pola hidup hemat dan sederhana dalam keseharian keluarga agar ketahanan finansial semakin kuat dari waktu ke waktu.
Langkah Nyata Menuju Kemandirian Finansial Keluarga
Menerapkan cara mengatur keuangan rumah tangga membutuhkan kedisiplinan tinggi, komitmen kuat, serta kerja sama tim yang solid antara suami dan istri. Proses ini mungkin terasa menantang pada bulan-bulan pertama, namun hasil positifnya akan segera terlihat seiring berjalannya waktu. Dengan perencanaan anggaran yang rapi, pengendalian belanja yang bijak, serta proteksi dana masa depan, keluarga Anda dapat terbebas dari stres finansial. Mulailah memeriksa kondisi keuangan keluarga Anda malam ini, rancang anggaran bersama pasangan, dan nikmati kehidupan rumah tangga yang jauh lebih damai serta harmonis.
Hal yang Kerap Ditanyakan Pasangan Menikah
Berapa porsi ideal untuk dana darurat rumah tangga?
Jumlah dana darurat ideal untuk pasangan tanpa anak adalah minimal tiga sampai enam kali lipat dari total pengeluaran bulanan. Sedangkan untuk keluarga yang telah memiliki anak, simpanan darurat sebaiknya mencapai sembilan hingga dua belas kali total pengeluaran bulanan dalam bentuk tabungan yang mudah dicairkan.
Bagaimana solusi jika penghasilan suami atau istri tidak menentu?
Bagi keluarga dengan pendapatan fluktuatif, hitunglah rata-rata penghasilan terendah selama enam bulan terakhir sebagai dasar penentuan anggaran rutin. Alokasikan kelebihan uang saat musim pendapatan tinggi langsung ke pos tabungan atau dana darurat guna menutup kebutuhan saat penghasilan sedang menurun.
Apakah suami dan istri wajib menggabungkan seluruh rekening tabungan?
Keputusan menggabungkan rekening sepenuhnya bergantung pada kenyamanan masing-masing pasangan. Anda bisa membuka satu rekening bersama khusus untuk pos pengeluaran rutin dan tabungan keluarga, sembari tetap mempertahankan rekening pribadi untuk kebutuhan harian masing-masing secara transparan.
Kapan waktu yang paling tepat memulai persiapan tabungan anak?
Waktu terbaik untuk menyiapkan dana masa depan anak adalah sesegera mungkin, bahkan sejak masa kehamilan atau kelahiran anak pertama. Memulai investasi sejak dini memberikan waktu yang lebih panjang bagi modal untuk bertumbuh optimal menghadapi laju inflasi biaya pendidikan.
Bagaimana cara mengatasi pasangan yang gemar berbelanja impulsif?
Ajaklah pasangan berdiskusi santai tanpa nada menghakimi, lalu tunjukkan catatan arus kas keluarga secara objektif. Sepakati alokasi uang saku pribadi yang bebas dibelanjakan tanpa perlu persetujuan bersama, asalkan pos kebutuhan pokok dan tabungan utama sudah terpenuhi terlebih dahulu.