
Banyak orang merasa sering kali menghadapi tantangan berat saat menjaga kondisi finansial tetap stabil, terutama ketika penghasilan bulanan seolah-olah hanya numpang lewat setiap kali gajian. Meskipun Anda sudah bekerja keras sepanjang bulan, saldo tabungan bisa saja tetap jalan di tempat tanpa ada pertambahan berarti. Oleh karena itu, mempelajari cara mengatur keuangan secara terencana menjadi fondasi utama untuk keluar dari siklus gali lubang tutup lubang yang melelahkan ini.
Dengan memahami manajemen finansial secara tepat, Anda dapat mengendalikan arus kas masuk dan keluar secara sadar tanpa merasa tersiksa. Selain itu, pengelolaan uang yang teratur memberikan ketenangan batin karena Anda memiliki pegangan jelas saat menghadapi situasi darurat. Selanjutnya, Anda bisa mulai menata ulang rencana masa depan melalui langkah nyata yang terbukti membantu ribuan orang mencapai kebebasan finansial.
Langkah Awal Memetakan Kondisi Finansial Saat Ini
Sebagai langkah pertama, Anda perlu menyusun cara mengatur keuangan pribadi yang terarah dengan mengaudit seluruh aset serta kewajiban saat ini secara menyeluruh. Kumpulkan catatan saldo rekening bank, dompet digital, sisa tagihan utang, cicilan berjalan, serta nilai dana cadangan yang tersisa. Proses inventarisasi ini membantu Anda melihat cermin keuangan secara jujur tanpa ada hal yang terlewatkan.
Setelah mengumpulkan semua angka, hitung selisih antara total pendapatan bersih dan seluruh pengeluaran rutin bulanan secara detail. Sebagai informasi, data riil dari Survei Nasional Literasi dan Inklusi Keuangan menunjukkan bahwa kebiasaan mencatat keuangan harian dapat menurunkan risiko overspending hingga lebih dari tiga puluh persen. Oleh karena itu, pemetaan awal ini menjadi peta navigasi utama untuk menentukan strategi pengetatan anggaran berikutnya.
Membedakan Kebutuhan Pokok dan Keinginan Sesaat
Sering kali kebocoran dompet bermula dari ketidakmampuan memisahkan pengeluaran mendesak dari dorongan impulsif. Kebutuhan mencakup biaya makan harian bernutrisi, tagihan listrik rumah, sewa tempat tinggal, transportasi kerja, serta premi asuransi kesehatan dasar. Namun, jajan kopi susu kekinian, membeli baju mode terkini setiap minggu, atau mengoperasikan langganan layanan hiburan berlebih masuk ke dalam kategori keinginan.
Jika dibandingkan, memangkas pos keinginan jauh lebih mudah serta tidak mengganggu kelangsungan hidup harian Anda. Oleh sebab itu, terapkan aturan tunggu selama tiga puluh hari sebelum memutuskan membeli barang non-esensial yang harganya cukup menguras kantong. Cara sederhana ini ampuh meredam godaan belanja sesaat sekaligus menjaga saldo rekening Anda tetap aman terkendali.
Menerapkan Pembagian Pos Anggaran Bulanan yang Realistis
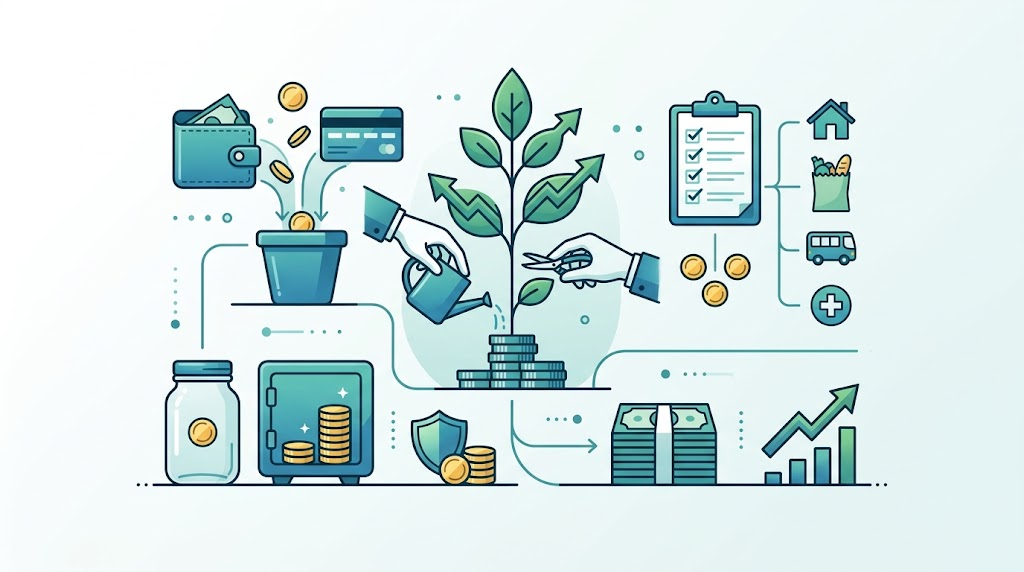
Membagi penghasilan ke dalam wadah atau pos pengeluaran yang terukur akan mencegah pengeluaran melebihi batas kemampuan. Dalam hal ini, Anda dapat memakai metode populer rekomendasi para perencana keuangan dunia, yaitu formula 50, 30, dan 20. Formula ini sangat adaptif bagi karyawan swasta, pekerja lepas, maupun pebisnis pemula yang ingin memulai tata kelola uang secara rapi.
Pos Kebutuhan Hidup Sehari-hari Sebesar Lima Puluh Persen
Alokasikan separuh dari total penghasilan bersih untuk membiayai seluruh kebutuhan hidup mendasar yang tidak bisa Anda tunda pembayarannya. Biaya belanja dapur mingguan, cicilan kendaraan pokok, tagihan internet rumah tangga, dan obat-obatan rutin masuk dalam alokasi ini. Selanjutnya, pastikan Anda disiplin menjaga persentase ini agar tidak membengkak dan memakan porsi pos finansial penting lainnya.
Pos Tabungan dan Investasi Masa Depan Sebesar Tiga Puluh Persen
Sisihkan minimal tiga puluh persen dari pendapatan tepat saat uang gaji masuk ke rekening pribadi Anda. Anda dapat mengarahkan alokasi ini untuk membentuk dana darurat ideal setara tiga hingga enam kali pengeluaran rutin, tabungan jangka pendek, serta instrumen investasi resmi yang berada di bawah pengawasan regulator. Selain itu, memiliki tabungan yang konsisten menciptakan rasa aman ketika gejolak ekonomi atau kehilangan mata pencaharian terjadi.
Pos Keinginan dan Gaya Hidup Sebesar Dua Puluh Persen
Sisa dua puluh persen dari penghasilan dapat Anda manfaatkan untuk memanjakan diri sebagai bentuk apresiasi atas kerja keras selama ini. Misalnya, Anda bisa menggunakan dana ini untuk rekreasi akhir pekan, menikmati makan enak bersama sahabat, membeli buku kegemaran, atau menjalankan hobi produktif lainnya. Oleh karena itu, Anda perlu mempertahankan alokasi ini agar proses menjaga kedisiplinan keuangan tetap terasa menyenangkan tanpa rasa tertekan.
Strategi Praktis Mengendalikan Pengeluaran Harian
Menjalankan rencana di atas kertas tentu membutuhkan aksi nyata yang konsisten dalam kehidupan sehari-hari. Oleh sebab itu, mulailah memanfaatkan aplikasi pencatat pengeluaran di ponsel pintar Anda untuk merekam setiap transaksi sekecil apapun setiap harinya. Langkah ini membuka mata Anda mengenai pos mana yang paling sering menguras dompet tanpa disadari.
Di sisi lain, memasak makanan sendiri di rumah dan membawa bekal makan siang ke kantor dapat memangkas pos pengeluaran harian hingga separuhnya. Menariknya, kebiasaan hidup hemat ini juga berdampak positif pada kesehatan tubuh dalam jangka panjang. Sebagai rekomendasi, buatlah daftar belanja mingguan sebelum pergi ke supermarket agar Anda tidak tergoda diskon produk yang sebenarnya tidak diperlukan.
Langkah Nyata Menuju Kebebasan Finansial
Membangun kebiasaan finansial yang sehat memang membutuhkan komitmen kuat, kesabaran, serta proses evaluasi berkala di setiap akhir bulan. Keberhasilan Anda menata keuangan bukan diukur dari seberapa besar gaji yang diperoleh, melainkan dari seberapa cerdas Anda menjaga dan melipatgandakannya. Oleh karena itu, jalankan seluruh tahapan panduan cara mengatur keuangan ini mulai sekarang untuk mengamankan kesejahteraan masa depan keluarga tercinta.
Hal Penting yang Sering Ditanyakan Mengenai Manajemen Finansial
Berapa jumlah dana darurat yang ideal bagi seorang karyawan lajang?
Bagi pekerja lajang tanpa tanggungan, jumlah dana darurat yang ideal adalah tiga sampai enam kali lipat dari total pengeluaran bulanan rutin. Selain itu, Anda wajib menyimpan dana ini pada instrumen likuid seperti rekening tabungan khusus atau reksa dana pasar uang agar mudah dicairkan saat kondisi kritis.
Bagaimana cara mengelola keuangan jika penghasilan bulanan tidak menentu?
Pekerja lepas dengan penghasilan fleksibel sebaiknya menghitung rata-rata pengeluaran dasar bulanan selama enam bulan terakhir sebagai patokan target hidup minimum. Selanjutnya, ketika penghasilan sedang melimpah, simpan kelebihannya ke rekening penampung khusus untuk menutup kekurangan biaya hidup pada bulan-bulan saat pendapatan sedang sepi.
Kapan waktu yang tepat untuk mulai berinvestasi bagi pemula?
Waktu terbaik untuk memulai investasi adalah setelah melunasi seluruh utang konsumtif berbunga tinggi dan mengumpulkan pos dana darurat minimal tiga bulan pengeluaran secara utuh. Dengan kondisi finansial yang stabil, Anda bisa berinvestasi dengan tenang tanpa khawatir harus menarik modal pokok secara tergesa-gesa saat pasar sedang fluktuatif.
Apa yang harus dilakukan jika pengeluaran kebutuhan pokok melebihi lima puluh persen gaji?
Lakukan efisiensi menyeluruh dengan mencari alternatif kebutuhan pokok yang lebih terjangkau, seperti beralih ke transportasi umum atau mengurangi konsumsi belanja kemasan. Namun, jika efisiensi sudah maksimal tetapi pos pengeluaran tetap tinggi, fokus utama Anda adalah mencari penghasilan tambahan melalui pekerjaan sampingan atau peningkatan keterampilan kerja.
Apakah kartu kredit aman digunakan untuk memenuhi transaksi harian?
Kartu kredit sangat aman dan menguntungkan asalkan digunakan hanya sebagai alat pengganti pembayaran tunai, bukan sebagai utang tambahan. Selalu lunasi seluruh tagihan secara penuh tepat waktu sebelum tanggal jatuh tempo guna menghindari jeratan bunga berbunga yang merugikan.
Pentingnya Mencatat Seluruh Arus Kas Harian
Selain membagi alokasi gaji ke dalam beberapa pos pengeluaran, aspek penting lainnya dalam cara mengatur keuangan yang disiplin adalah mencatat setiap arus transaksi harian secara konsisten. Pengeluaran sekecil apapun, seperti membeli camilan atau membayar biaya parkir, dapat memicu kebocoran finansial di akhir bulan jika Anda melakukannya terus-menerus tanpa pencatatan yang rapi. Namun, dengan mengontrol pengeluaran harian, Anda dapat mengidentifikasi kebiasaan belanja yang tidak efisien serta mengalokasikan sisa dana secara lebih optimal ke rekening tabungan atau instrumen investasi.
Mengadopsi aplikasi pencatat keuangan modern atau buku kas sederhana membantu menciptakan transparansi finansial keluarga yang kokoh. Pengelolaan arus kas yang teratur memberikan fleksibilitas tambahan ketika terjadi perubahan kondisi ekonomi yang tidak terduga di masa depan.