
Mengatur aliran kas bulanan menjadi tantangan berat bagi banyak orang di tengah godaan gaya hidup modern. Survei Otoritas Jasa Keuangan (OJK) menunjukkan indeks literasi keuangan masyarakat Indonesia baru mencapai sekitar 49,68%, sementara tingkat inklusi keuangan mencapai 85,10%. Ketimpangan ini menjelaskan mengapa gaji bulanan sering kali habis tanpa menyisakan tabungan. Kondisi ini menegaskan pentingnya memiliki perencanaan keuangan yang terstruktur dan jelas agar masa depan finansial Anda tetap aman dan terarah.
Banyak orang mengira bahwa hanya pebisnis atau pemilik modal besar yang membutuhkan perencanaan keuangan. Padahal, setiap pekerja pemula maupun ibu rumah tangga wajib menguasai dasar pengelolaan finansial sejak dini. Kegagalan mengelola pos pengeluaran kerap memicu utang konsumtif yang membebani pikiran dalam jangka panjang. Pemahaman mendalam mengenai alokasi dana membantu Anda mengambil keputusan ekonomi secara rasional. Artikel ini mengupas tuntas seluruh tahapan perencanaan keuangan untuk membangun benteng ketahanan ekonomi pribadi secara mandiri.
Memahami Konsep Dasar Perencanaan Keuangan
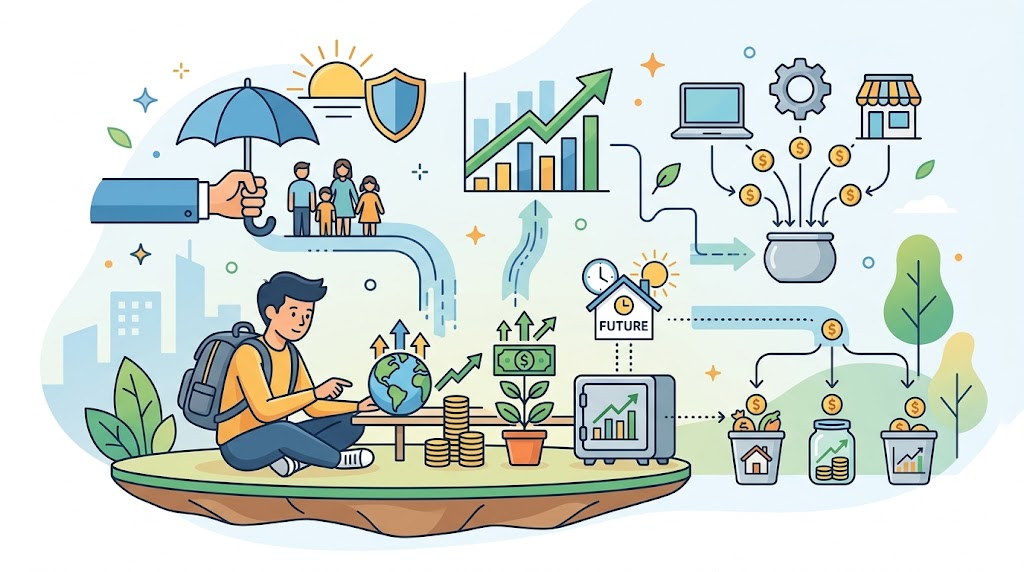
Pondasi utama dalam menata masa depan ekonomi adalah menyusun financial planning yang realistis dan terukur. Dokumen panduan ini memuat catatan pemasukan, pengeluaran rutin, serta target pencapaian kekayaan di masa depan. Anda perlu mengenali kondisi finansial saat ini secara jujur sebelum melangkah ke tahap berikutnya. Langkah awal ini berfungsi sebagai peta penunjuk arah agar pengeluaran tidak melenceng dari batas kemampuan harian.
Evaluasi kekayaan bersih (net worth) membantu Anda melihat posisi keuangan riil secara objektif. Anda dapat menghitung kekayaan bersih dengan mengurangi total aset yang Anda miliki dengan seluruh kewajiban utang. Kesadaran finansial ini mendorong seseorang untuk segera memangkas biaya yang tidak perlu. Pengelolaan pos belanja yang terstruktur menjaga kestabilan mental dalam menghadapi gejolak ekonomi yang tidak terduga.
Tahapan Perencanaan Keuangan Berdasarkan Fase Hidup
Perjalanan ekonomi seseorang melewati beberapa tahapan perencanaan keuangan yang memerlukan pendekatan berbeda. Fase pertama dimulai saat Anda baru memasuki dunia kerja (first-jobber) dan mulai mandiri secara finansial. Pada fase ini, Anda perlu berfokus pada pembentukan kebiasaan menabung serta pelunasan utang masa studi. Fase berikutnya melibatkan pembentukan keluarga baru yang menuntut alokasi dana lebih besar untuk kebutuhan hunian dan pendidikan anak.
Anda harus merumuskan setiap tujuan keuangan secara spesifik dengan metode SMART (Specific, Measurable, Achievable, Relevant, Time-bound). Target pengumpulan dana darurat, misalnya, harus memiliki nominal pasti dan batas waktu pencapaian yang jelas. Kedisiplinan dalam menjalankan setiap tahapan hidup ini melindungi Anda dari risiko krisis keuangan di kemudian hari.
Cara Membuat Perencanaan Keuangan yang Efektif
Langkah awal dalam menyusun anggaran bulanan adalah menerapkan rumus alokasi dana yang teruji, seperti formula 50/30/20. Alokasikan 50% pendapatan untuk kebutuhan pokok, 30% untuk keinginan atau gaya hidup, dan 20% untuk tabungan serta investasi. Anda wajib mendahulukan pengeluaran prioritas seperti cicilan dan tagihan harian sebelum membelanjakan sisa uang. Pembentukan dana darurat sebesar 3 hingga 6 kali pengeluaran bulanan menjadi prioritas utama yang tidak boleh Anda abaikan.
Selain tabungan, Anda membutuhkan proteksi aset melalui asuransi kesehatan agar kestabilan keuangan keluarga tetap terjaga. Biaya medis yang melonjak tinggi dapat menguras seluruh tabungan dalam sekejap jika Anda tidak memiliki perlindungan yang memadai. Sisihkan minimal 10% hingga 20% dari total penghasilan bulanan khusus untuk pos investasi jangka panjang. Pilih instrumen investasi yang sesuai dengan profil risiko dan horizon waktu pencapaian tujuan Anda.
Strategi Portofolio dan Proteksi Aset Jangka Panjang
Pengembangan kekayaan memerlukan strategi diversifikasi portofolio agar risiko kerugian dapat ditekan secara optimal. Jangan menempatkan seluruh dana pada satu jenis aset saja. Anda dapat membagi modal ke dalam kombinasi instrumen berisiko rendah seperti Reksa Dana Pasar Uang atau Obligasi Negara, serta instrumen saham untuk pertumbuhan jangka panjang. Langkah taktis ini menjaga nilai kekayaan Anda dari dampak inflasi tahunan yang rata-rata berkisar antara 2% hingga 4% di Indonesia.
Konsultasi dengan perencana keuangan profesional dapat membantu Anda merumuskan strategi investasi yang tepat sesuai kondisi pribadi. Peninjauan ulang portofolio secara berkala memastikan investasi Anda tetap berada di jalur yang benar. Pengelolaan aset yang disiplin dan terukur akan membimbing Anda meraih kebebasan finansial di masa pensiun.
Langkah Nyata Mengubah Kebiasaan Finansial Harian
Perubahan kecil pada kebiasaan harian memberikan dampak besar bagi kesehatan dompet Anda dalam jangka panjang. Menghentikan pembelian barang secara impulsif akan menyelamatkan anggaran bulanan dari kebocoran berulang. Evaluasi catatan belanja mingguan membantu Anda mengidentifikasi pos pengeluaran mana yang bisa Anda efisiensikan. Konsistensi mempraktikkan gaya hidup bijak membentuk karakter finansial yang tangguh menghadapi godaan konsumerisme.
Pencatatan keuangan harian melatih kedisiplinan Anda dalam membedakan kebutuhan utama dan keinginan semata. Pengendalian diri yang baik mencerminkan tingkat kematangan dalam mengelola nilai uang. Anda dapat memanfaatkan aplikasi pencatatan keuangan digital di ponsel pintar agar proses evaluasi berjalan lebih praktis dan akurat. Langkah sederhana ini membuka jalan lebar menuju kemandirian ekonomi yang berkelanjutan.
Kesalahan Umum dalam Cara Membuat Perencanaan Keuangan
Banyak orang gagal mempertahankan kesehatan finansial karena melakukan beberapa kesalahan mendasar saat menyusun strategi. Kesalahan pertama adalah tidak memperhitungkan pengeluaran kecil harian seperti biaya kopi atau langganan aplikasi bulanan (latte factor). Kesalahan kedua adalah menunda pembentukan dana darurat hingga seluruh keinginan terpenuhi. Memahami hambatan ini membantu Anda mengeksekusi cara membuat perencanaan keuangan dengan lebih rapi dan konsisten.
Kesalahan fatal lainnya adalah menetapkan target investasi yang terlalu agresif tanpa memperhitungkan profil risiko pribadi. Ketika pasar mengalami fluktuasi, investor tanpa persiapan matang sering kali mengambil keputusan panik yang merugikan. Oleh karena itu, pastikan Anda menyusun fondasi keamanan dana sebelum melangkah ke instrumen investasi yang berisiko tinggi.
Kesimpulan dan Langkah Selanjutnya
Penguasaan strategi perencanaan keuangan memberikan rasa aman serta ketenangan jiwa dalam menjalani aktivitas harian. Pilihan langkah bijak mulai dari pencatatan anggaran hingga diversifikasi portofolio menentukan kualitas hidup Anda di masa mendatang. Latihan yang konsisten akan mengasah kepekaan Anda dalam membaca peluang serta menghindari jebakan utang konsumtif.
Mulailah menyusun rencana anggaran bulanan Anda dari sekarang tanpa menunda lagi. Terapkan panduan praktis ini pada siklus pendapatan berikutnya agar perubahan positif segera terasa. Bagikan artikel ini kepada rekan kerja atau keluarga agar semakin banyak orang yang terbantu dalam mengelola keuangan mereka secara efektif.
Pertanyaan Sering Diajukan Seputar Pengelolaan Finansial
Berapa idealnya besaran dana darurat yang harus disiapkan?
Idealnya, besaran dana darurat menyesuaikan dengan status pernikahan dan jumlah tanggungan keluarga. Bagi individu lajang, Anda perlu menyiapkan minimal 3 hingga 6 kali pengeluaran bulanan. Sementara itu, untuk Anda yang sudah menikah atau memiliki anak, siapkan dana darurat sebesar 6 hingga 12 kali pengeluaran bulanan.
Kapan waktu terbaik untuk mulai berinvestasi?
Waktu terbaik untuk mulai berinvestasi adalah saat ini juga, segera setelah Anda memiliki dana darurat dan proteksi dasar yang memadai. Semakin dini Anda memulainya, semakin optimal imbal hasil yang Anda dapatkan melalui efek pemajemukan (compounding interest) dalam jangka panjang.
Bagaimana cara mengatasi utang konsumtif yang menumpuk?
Anda dapat mengatasi utang konsumtif menggunakan metode Bola Salju (Debt Snowball) dengan melunasi tagihan bernominal terkecil terlebih dahulu untuk membangun motivasi. Alternatif lainnya adalah metode Longsoran (Debt Avalanche) dengan memprioritaskan utang yang memiliki suku bunga tertinggi agar total beban bunga berkurang signifikan.
Apakah penggunaan kartu kredit berbahaya bagi perencana keuangan?
Kartu kredit tidak berbahaya selama Anda menggunakannya secara bijak dan melunasi seluruh tagihan secara penuh sebelum jatuh tempo. Alat bayar ini justru memberikan keuntungan berupa pencatatan transaksi yang rapi, poin hadiah, serta kemudahan transaksi harian.
Bagaimana cara mengetahui profil risiko investasi pribadi?
Anda dapat mengetahui profil risiko melalui tingkat toleransi terhadap penurunan nilai investasi di pasar modal. Investor tipe konservatif lebih menyukai instrumen yang stabil dengan risiko rendah, sedangkan tipe agresif siap menghadapi fluktuasi nilai demi potensi imbal hasil yang lebih tinggi.